

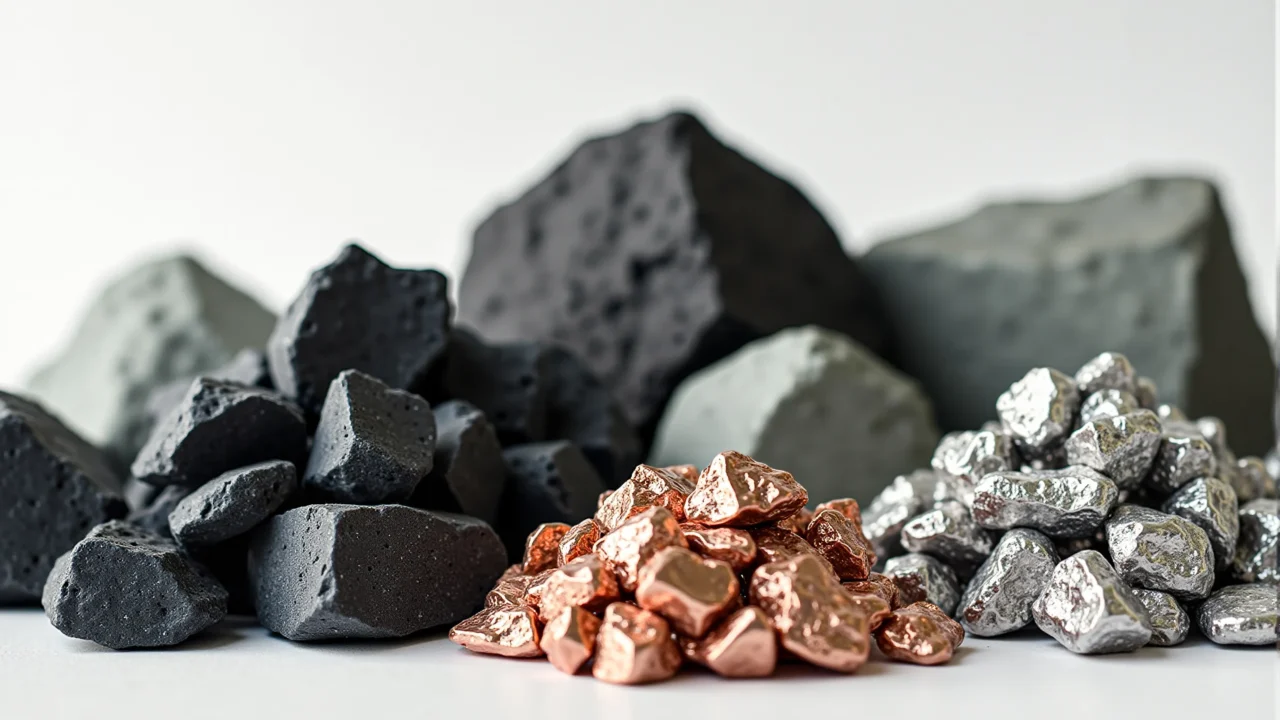
Agência Internacional de Energia (IEA) projeta que veículos elétricos e híbridos serão responsáveis por 50% do incremento global na procura por minerais críticos e terras raras até 2050. A estimativa, atualizada para 2026, consolida a eletrificação da mobilidade como maior vetor de expansão desse mercado, superando outros segmentos da economia verde.
Na prática, lítio, cobalto, níquel, cobre e elementos do grupo das terras raras — insumos essenciais para baterias, motores elétricos e sistemas de gestão de energia — ganham peso estratégico semelhante ao do petróleo no século passado. A nova corrida mineral sugere pressão crescente sobre cadeias de suprimentos já sensíveis a volatilidade de preços, questões geopolíticas e exigências socioambientais.
Do ponto de vista da regulação de sustentabilidade, o dado da IEA reforça a urgência de políticas que equilibrem segurança de fornecimento, responsabilidade ambiental e rastreabilidade. Países com reservas expressivas passam a disputar investimentos para a ampliação de capacidade extrativa e de processamento, enquanto montadoras correm para firmar contratos de longo prazo que garantam acesso privilegiado às matérias-primas.
A importância dos minerais críticos
Minerais críticos são assim classificados por apresentarem alto risco de escassez e relevância econômica estratégica. No caso da mobilidade elétrica, eles compõem mais de 80% do valor de uma bateria de íon-lítio, segundo a própria IEA. Terras raras, embora utilizadas em menor volume, são indispensáveis para ímãs permanentes de alto desempenho, presentes em motores que equipam automóveis, ônibus e até aviões elétricos em desenvolvimento.
Para a S&N, esse movimento indica que a transição energética, frequentemente tratada como uma revolução de software e serviços, volta suas atenções aos fundamentos da mineração. Empresas de tecnologia limpa tendem a se aproximar de mineradoras para garantir suprimento estável, enquanto investidores passam a avaliar projetos sob critérios ESG ampliados — incluindo impacto social em comunidades e pegada de carbono do processo extrativo.
Desdobramentos para a indústria automotiva
Ao se tornar o principal destino dos minerais críticos, a indústria de veículos eletrificados eleva a complexidade da própria cadeia de valor. Montadoras vislumbram a necessidade de verticalizar etapas de refino ou criar consórcios para diluir riscos de fornecimento. O cenário também pressiona governos a atualizar normas de incentivo à produção local de baterias, criando clusters industriais integrados a minas nacionais ou de parceiros estratégicos.
“A mobilidade elétrica deixou de ser tendência de nicho para se tornar o motor principal da demanda mineral no planeta”, destaca o relatório da IEA.
Na leitura do Editorial S&N, quem dominar a logística dos minerais críticos ganhará vantagem competitiva no mercado automotivo de baixo carbono. Essa primazia pode redefinir o mapa global de inovação, atraindo centros de pesquisa para regiões hoje conhecidas mais por jazidas do que por laboratórios.
Além de impulsionar investimentos, a corrida por minerais críticos tende a redefinir debates sobre reciclagem de baterias e economia circular. Quanto maior a dependência de recursos finitos, maior o estímulo a modelos de reúso e recuperação de materiais que reduzam pressão sobre novas frentes de mineração.






Comentários
Participe com respeito. Comentários passam por proteção anti-spam simples.