

JPMorgan manteve a recomendação neutra para o real brasileiro ao revisar, nesta semana, sua carteira de moedas emergentes para o segundo semestre. O banco norte-americano apontou que o risco eleitoral doméstico e o posicionamento já “cheio” dos investidores restringem o potencial de valorização do real, em contraste com o maior apetite pelo peso colombiano, mexicano e chileno.
Segundo relatório ao qual a S&N teve acesso, o pano de fundo global continua favorável ao chamado carry trade — estratégia que busca ganho no diferencial de juros —, mas a escolha entre países tornou-se cada vez mais idiossincrática. Para o JPMorgan, a combinação de crescimento mundial ainda resiliente, apetite por risco moderado e aperto gradual do Federal Reserve sustenta as divisas de maior juro real. Ainda assim, a narrativa política passou a ser determinante no caso brasileiro.
O posicionamento difere de outras recomendações feitas para a região: o peso colombiano foi elevado para overweight, e as exposições compradas em pesos mexicano e chileno foram reiteradas. Como explica o banco, a Colômbia oferece retorno de 16% frente ao dólar em 2026 — o dobro do ganho observado no real — e hoje exibe risco eleitoral menor que o brasileiro.
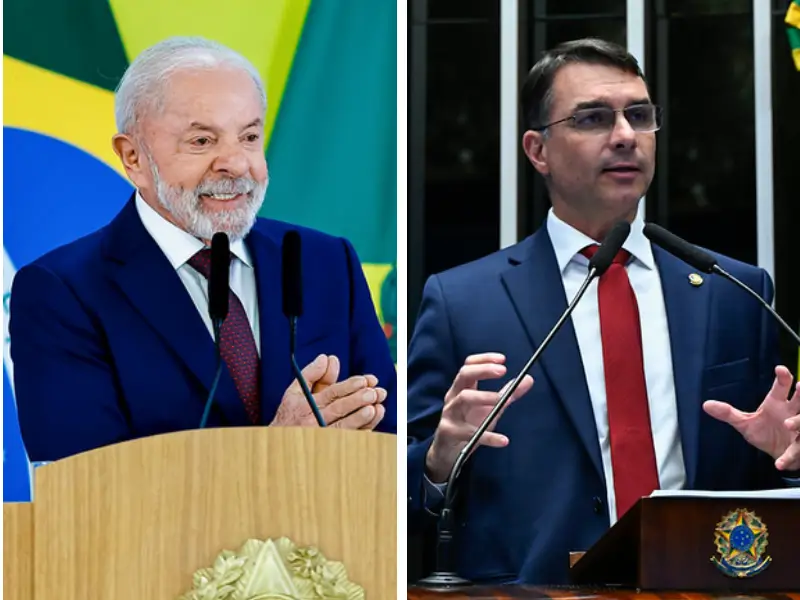
Na prática, informa o JPMorgan, o real caiu 4,5% desde a máxima anual de maio, momento em que pesquisas indicaram perda de tração de Flávio Bolsonaro na disputa presidencial. Pesquisas Atlas Intel, citadas no documento, mostram Lula da Silva cerca de sete pontos à frente do adversário em simulações de segundo turno, enquanto mercados de apostas registram a maior diferença de chances eleitorais desde o lançamento da candidatura de Flávio.
Por que o risco político pesa sobre o real brasileiro
Historicamente, a moeda brasileira se mostra sensível ao ciclo eleitoral. O relatório recorda que, em 2022, o real chegou a se depreciar 16% antes da vitória de Lula, apesar da Selic elevada. Dessa vez, o banco não descarta novas perdas caso a direita não recupere espaço até 15 de agosto, data-limite para mudanças de candidaturas.
A leitura técnica reforça a cautela. Mesmo com a recente correção, o real segue negociado cerca de 1,5% a 2% acima do fair value calculado pelo modelo do JPMorgan. Já o posicionamento está no percentil 81 na série de dez anos do IMM e no percentil 93 na pesquisa do banco com clientes desde 2003, indicando que grande parte do fluxo já foi capturada. “Há pouco espaço para compras adicionais, o que eleva o risco de realização se o ambiente piorar”, pontua o relatório.
O banco projeta dólar a R$ 5,15 no fim do terceiro trimestre, R$ 5,20 no quarto trimestre e retorno a R$ 5,15 nos dois primeiros trimestres de 2027. Não se trata de um cenário de desvalorização desordenada, mas tampouco de gatilhos claros para apreciação sustentada do real.
Além do debate político, a política monetária local perde fôlego como suporte. O JPMorgan espera Selic em 13,75% no fim de 2026 — ligeiramente abaixo dos 14,25% atuais e dos 14% embutidos na curva. Cortes adicionais de 25 pontos-base não estão descartados, porém o banco avalia que a margem de afrouxamento diminuiu e pode haver pausa dependendo das próximas leituras de inflação e atividade.
Neste contexto, nosso link para a editoria de Economia & Finanças aprofunda discussões sobre estratégias cambiais em anos eleitorais.
Peso colombiano, mexicano e chileno ganham espaço
A revisão mais contundente do relatório foi a elevação do peso colombiano para overweight. Mesmo após forte valorização no ano, o banco acredita que juros altos, perspectiva de governo mais ortodoxo e fluxo para o mercado local justificam ganhos adicionais.
O peso mexicano permanece entre as apostas preferidas, sustentado por superávit comercial crescente, investimentos diretos sólidos e aumento da participação mexicana nas importações dos Estados Unidos. O JPMorgan enxerga o México em posição estratégica para captar a reorganização das cadeias globais e o avanço de setores ligados à tecnologia e à inteligência artificial.
No Chile, a expectativa de alta de aproximadamente 10% no preço do cobre nos próximos seis meses respalda a recomendação overweight para o peso chileno. A equipe de estratégia avalia que a moeda ainda não precificou a melhora dos termos de troca e pode se beneficiar caso o mercado reduza apostas excessivamente dovish para os juros locais.
Perspectiva S&N
Para a S&N, esse arranjo evidencia um descolamento crescente entre fundamentos macroeconômicos — onde o Brasil segue competitivo pelo juro real — e fatores de risco político. Quando uma casa global do porte do JPMorgan opta por transferir a “franquia de volatilidade” do peso colombiano para o real, o recado aos investidores institucionais é claro: a taxa de carregamento sozinha já não basta. Quem negocia moeda brasileira terá de monitorar pesquisa por pesquisa, movimento por movimento, até agosto.
No agregado regional, a análise sugere que o ciclo de carry latino-americano permanece vivo, mesmo com dólar relativamente firme. Mas o principal gatilho negativo continua sendo uma eventual disparada da aversão a risco mundial, seja por escalada geopolítica ou por aperto mais agressivo do Fed — elementos que poderiam nivelar por baixo todas as moedas de alto rendimento.
Se esse cenário não se confirmar, o real seguirá oferecendo retorno expressivo em juros. O desafio, porém, é convencer o investidor global de que a política não transformará esse prêmio em custo.






Comentários
Participe com respeito. Comentários passam por proteção anti-spam simples.