

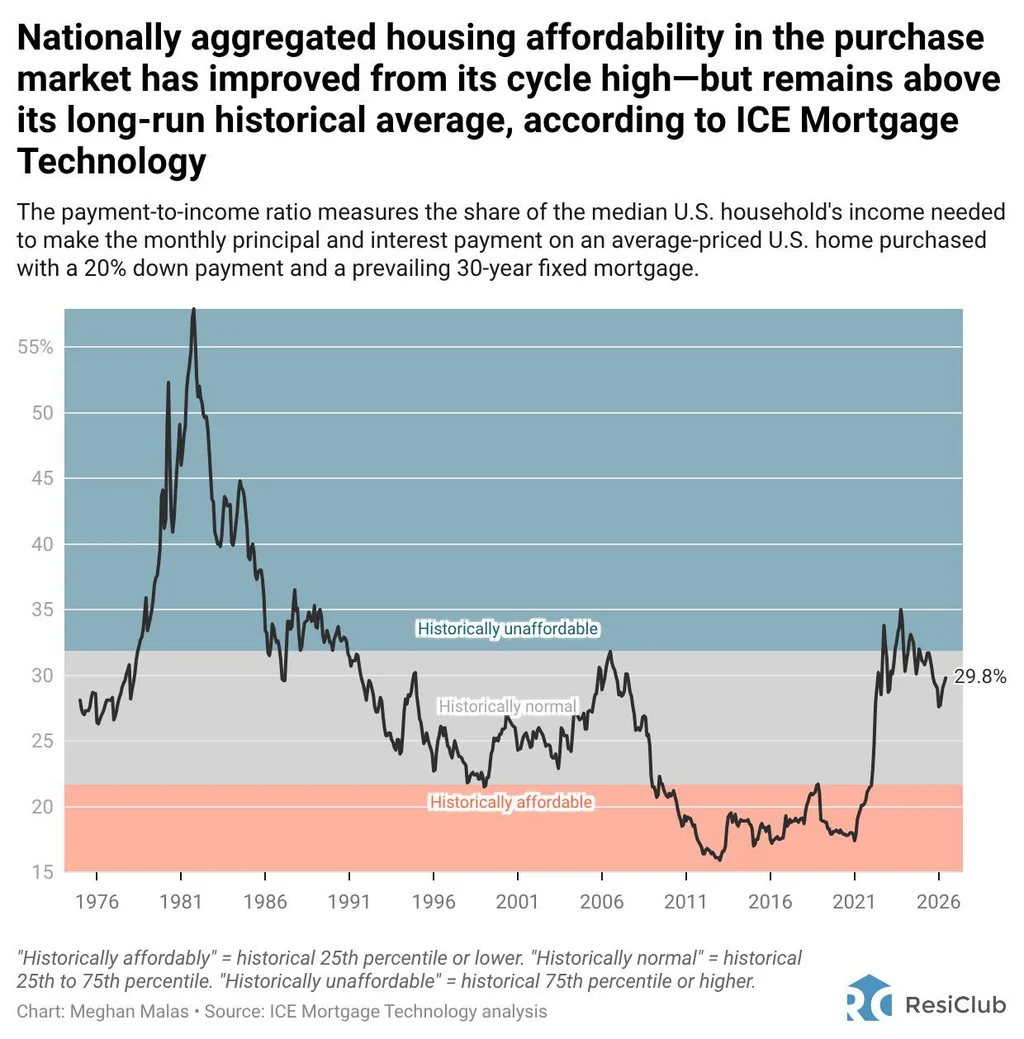
ICE Mortgage Technology calculou que os preços de casas nos EUA teriam de recuar 16% para restabelecer, imediatamente, a acessibilidade histórica do mercado imobiliário norte-americano. A conta considera manter estáveis renda familiar e taxas de financiamento.
Os números aparecem no relatório Mortgage Monitor de junho de 2026, divulgado pela consultoria. O estudo também mediu cenários alternativos: um aumento de 19% na renda média ou a queda de 1,60 ponto percentual nos juros de hipoteca — de 6,59% para 4,99% — produziria efeito equivalente na capacidade de compra das famílias.
No cálculo da empresa, o comprador que dá 20% de entrada e financia o restante por 30 anos compromete hoje 29,8% da renda mediana dos lares norte-americanos para pagar principal e juros. Em outubro de 2023, pico do ciclo, esse índice bateu 35%. Embora o recuo seja concreto, ainda está distante da média de longo prazo observada antes da pandemia.
A melhoria parcial decorre da combinação de desaceleração dos preços — alguns polos que lideraram a alta durante 2020 e 2021, especialmente no Sun Belt e no Mountain West, já enfrentam correções — e de uma sequência de 14 meses em que o crescimento salarial anualizado, de 3,4%, superou a variação dos imóveis, de 1,3% no mesmo recorte temporal. Mesmo assim, a renda não avançou o bastante para anular o choque de juros iniciado em 2022. Veja outros conteúdos em Economia & Finanças.
Três alavancas de acessibilidade
O exercício da ICE isolou cada uma das variáveis determinantes da acessibilidade — renda, preço e juros — para mostrar quanto cada fator, individualmente, precisaria mudar para devolver o indicador à normalidade pré-Covid-19:
- Renda familiar: +19%
- Preço médio dos imóveis: –16%
- Taxa de hipoteca: –1,60 p.p., chegando a 4,99% ao ano
Trata-se de uma estimativa de “guardanapo”, como descreve a companhia: o objetivo é quantificar a distância entre o status atual e o ponto de equilíbrio histórico, não prever exatamente qual trajetória ocorrerá.
O peso dos juros no curto prazo
Historicamente, as taxas de hipoteca são o gatilho mais rápido para alterar a acessibilidade. Contudo, modelos macroeconômicos dominantes não projetam queda substancial dos rendimentos dos Treasuries de longo prazo nem dos juros imobiliários, a menos que surja um abalo relevante na economia, como aumento expressivo do desemprego.
Para a S&N, esse quadro indica que o ajuste poderá recair, ao menos em parte, nos preços das casas. Se a renda continuar avançando acima da inflação mas abaixo do necessário, e as taxas permanecerem altas, proprietários em mercados aquecidos podem ter de ceder no valor de venda para que a demanda volte a ganhar fôlego. O movimento, porém, tende a ser heterogêneo: regiões que pouco inflaram nos últimos anos, ou com oferta limitada, podem resistir à correção.
Oportunidade ou cautela para o investidor?
O descompasso atual entre capacidade de pagamento e valor dos imóveis reposiciona o mercado para os próximos trimestres. Para quem investe em aluguel residencial, juros altos encarecem o financiamento, mas a persistente falta de estoque em grandes metrópoles sustenta o preço dos aluguéis, criando uma equação delicada de risco e retorno.
Na leitura do Editorial S&N, a métrica divulgada pela ICE é também um lembrete de que a fase de supervalorização de ativos tangíveis — impulsionada por liquidez abundante durante a pandemia — pede revisão de expectativas. Há espaço para negociações mais racionais, e compradores com caixa podem encontrar poder de barganha caso os 16% de ajuste se materializem de forma gradual.
Por enquanto, o mercado segue em compasso de espera. Quem já comprou lida com parcelas mais salgadas; quem pensa em adquirir, faz contas à espera de uma combinação mais favorável de renda, preço e juros. O relógio macroeconômico dos EUA, portanto, permanece no centro das atenções de analistas, famílias e incorporadoras.
Editorial S&N






Comentários
Participe com respeito. Comentários passam por proteção anti-spam simples.