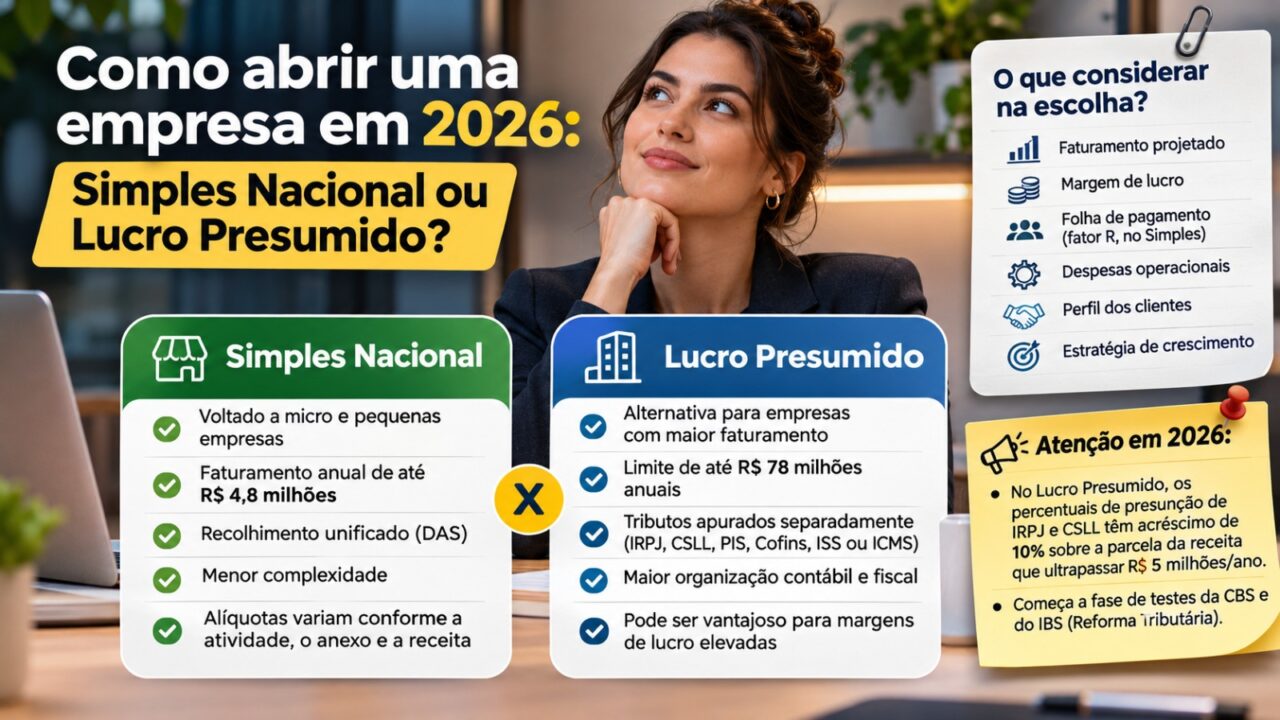
Para abrir uma empresa em 2026, é necessário definir a atividade econômica (CNAE), escolher a natureza jurídica, realizar o registro nos órgãos competentes, obter o CNPJ e definir o regime tributário. Entre as alternativas mais utilizadas estão o Simples Nacional e o Lucro Presumido, que possuem regras diferentes de cálculo de impostos e obrigações fiscais.
A escolha do regime tributário é uma das decisões mais importantes para quem deseja empreender. Afinal, ela influencia quanto a empresa pagará de impostos, como serão realizadas as declarações fiscais e quais custos precisarão ser considerados na gestão financeira.
Embora o Simples Nacional seja conhecido pela facilidade no recolhimento de tributos, ele nem sempre representa a opção mais econômica. Dependendo do faturamento, da atividade exercida e da estrutura da empresa, o Lucro Presumido também pode ser vantajoso.
Por isso, antes de formalizar um negócio, vale compreender como abrir uma empresa e quais fatores devem ser analisados para escolher o enquadramento tributário mais adequado.
Como abrir uma empresa em 2026? Veja o passo a passo
A abertura de uma empresa envolve procedimentos cadastrais, jurídicos e tributários. Embora boa parte das etapas possa ser realizada pela internet, os requisitos variam conforme a localização e a atividade desenvolvida.
Confira os principais passos para abrir um CNPJ.
1. Defina a atividade econômica e o CNAE
O primeiro passo é identificar quais produtos serão comercializados ou quais serviços serão prestados.
Essa informação permite escolher o código da Classificação Nacional de Atividades Econômicas (CNAE), utilizado para identificar oficialmente as atividades exercidas pela empresa.
Uma empresa de desenvolvimento de software, por exemplo, possui enquadramento diferente de um comércio varejista ou de uma consultoria empresarial.
A escolha do CNAE influencia a tributação, as exigências de licenciamento e a possibilidade de adesão ao Simples Nacional.
Por isso, é importante selecionar códigos compatíveis com as atividades efetivamente realizadas.
2. Escolha a natureza jurídica
A natureza jurídica define como a empresa será constituída e quais regras serão aplicadas à sua organização.
Entre as possibilidades estão:
- Empresário Individual (EI): modalidade em que o empresário exerce a atividade em nome próprio, sem a separação patrimonial característica das sociedades limitadas.
- Sociedade Limitada (LTDA): estrutura que pode ser constituída por dois ou mais sócios.
- Sociedade Limitada Unipessoal (SLU): sociedade limitada formada por apenas uma pessoa, sem necessidade de sócio adicional.
A escolha depende da estrutura pretendida, da atividade e das necessidades do empreendedor.
Também é importante diferenciar a natureza jurídica do porte empresarial. Uma Microempresa (ME), por exemplo, pode ser constituída sob diferentes naturezas jurídicas.
3. Organize os documentos necessários
Os documentos exigidos para abrir uma empresa podem variar conforme a natureza jurídica e as regras locais.
De maneira geral, é necessário apresentar:
- Documento de identificação e CPF dos sócios ou titular.
- Comprovante de endereço e dados do estabelecimento.
- Informações sobre as atividades econômicas.
- Dados do capital social.
- Contrato social ou instrumento de constituição, quando aplicável.
Dependendo da atividade e do município, também podem ser solicitados documentos adicionais para comprovação da viabilidade e obtenção de licenças.
4. Realize o registro e obtenha o CNPJ
Após definir as características da empresa, é necessário realizar os procedimentos de registro nos órgãos competentes.
O processo normalmente envolve a Redesim, sistema que integra etapas de registro e legalização de empresas.
Entre os procedimentos podem estar a consulta de viabilidade, o registro do ato constitutivo na Junta Comercial ou cartório competente e a inscrição no Cadastro Nacional da Pessoa Jurídica.
Dependendo da atividade, também são necessárias inscrições estaduais ou municipais, licenças e autorizações para funcionamento.
5. Escolha o regime tributário
A definição do regime tributário determina como os impostos serão calculados e quais obrigações deverão ser cumpridas.
Para muitos empreendedores, a análise começa pela comparação entre Simples Nacional e Lucro Presumido.
Entretanto, essa decisão não deve ser tomada apenas considerando a menor alíquota inicial.
É necessário analisar o faturamento previsto, a atividade econômica, as despesas operacionais, o pró-labore e as perspectivas de crescimento do negócio.
O que é o Simples Nacional e como funciona?
O Simples Nacional é um regime tributário criado para simplificar a arrecadação de impostos de microempresas e empresas de pequeno porte.
Em regra, podem optar por esse regime as empresas com receita bruta anual de até R$ 4,8 milhões, desde que atendam aos demais requisitos legais.
Uma de suas principais características é a possibilidade de recolher diversos impostos e contribuições em uma única guia, chamada Documento de Arrecadação do Simples Nacional (DAS).
Entre os tributos que podem integrar o recolhimento estão:
- Imposto de Renda da Pessoa Jurídica (IRPJ).
- Contribuição Social sobre o Lucro Líquido (CSLL).
- PIS e Cofins.
- Imposto sobre Serviços (ISS).
- Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
- Contribuição Previdenciária Patronal (CPP), conforme a atividade.
Apesar da simplificação, nem todos os tributos e encargos são necessariamente recolhidos pelo DAS.
Quanto uma empresa paga de imposto no Simples Nacional?
As alíquotas do Simples Nacional variam conforme a atividade, o anexo tributário e a receita bruta acumulada.
Para determinadas atividades prestadoras de serviços, as alíquotas nominais iniciais podem ser:
- Anexo III: 6% sobre o faturamento.
- Anexo V: 15,5% sobre o faturamento.
Considere uma empresa prestadora de serviços com faturamento de R$ 10 mil mensais, enquadrada na primeira faixa do Anexo III e sujeita à alíquota efetiva de 6%.
Nesse cenário, o valor mensal do DAS seria de aproximadamente R$ 600.
Se a mesma receita estivesse sujeita à alíquota efetiva de 15,5% do Anexo V, o imposto seria de R$ 1.550.
Esses são exemplos ilustrativos. O valor efetivamente devido depende das condições específicas do negócio, da receita acumulada e das regras aplicáveis à atividade.
O que é o Lucro Presumido?
O Lucro Presumido é um regime tributário em que o cálculo do IRPJ e da CSLL utiliza percentuais de presunção estabelecidos pela legislação.
Esses percentuais são aplicados sobre a receita da empresa, observados os ajustes e demais critérios legais.
Para muitas atividades de prestação de serviços, o percentual básico de presunção é de 32%. Já determinadas atividades comerciais e industriais possuem percentuais menores.
Além de IRPJ e CSLL, a empresa deve considerar outros tributos, como PIS, Cofins, ISS ou ICMS, conforme suas operações.
Em 2026, passaram a valer alterações nos percentuais de presunção aplicáveis a determinadas parcelas de receita.
Pelas regras da Lei Complementar nº 224/2025, há acréscimo de 10% nos percentuais de presunção sobre a parcela da receita sujeita a esses coeficientes que exceder o limite legal de R$ 5 milhões no ano-calendário, observadas as regras de apuração proporcional.
Assim, o planejamento tributário precisa considerar a legislação atualizada, especialmente para empresas com faturamento elevado.
Quando o Lucro Presumido pode valer a pena?
O Lucro Presumido pode ser interessante para determinadas empresas com margens de lucro elevadas e estrutura operacional eficiente.
Entretanto, a margem de lucro não deve ser analisada isoladamente.
É necessário considerar a carga tributária total, incluindo contribuições previdenciárias, impostos municipais ou estaduais e outros encargos aplicáveis.
Em algumas situações, empresas que poderiam optar pelo Simples Nacional encontram condições competitivas no Lucro Presumido.
A conclusão depende de uma simulação tributária individualizada.
Simples Nacional ou Lucro Presumido: qual é melhor?
Não existe um regime tributário que seja mais vantajoso para todas as empresas.
O Simples Nacional costuma oferecer maior simplicidade administrativa, enquanto o Lucro Presumido pode ser competitivo em determinadas atividades e faixas de faturamento.
Veja as principais diferenças:
| Critério | Simples Nacional | Lucro Presumido |
| Público principal | Micro e pequenas empresas | Empresas que atendem aos requisitos legais |
| Limite de faturamento | Até R$ 4,8 milhões anuais, em regra | Até R$ 78 milhões anuais, em regra |
| Recolhimento | DAS para os tributos abrangidos | Guias e apurações específicas |
| Cálculo dos impostos | Anexos e alíquotas efetivas | Bases presumidas e regras próprias |
| Obrigações fiscais | Geralmente simplificadas | Geralmente mais detalhadas |
| Vantagem principal | Simplificação tributária e administrativa | Pode apresentar tributação competitiva em determinados cenários |
A tabela apresenta características gerais dos dois regimes. Existem exceções, limites proporcionais e particularidades que precisam ser analisadas antes da escolha.
Uma empresa com faturamento reduzido não necessariamente terá a menor carga tributária apenas por estar no Simples Nacional.
Da mesma forma, optar pelo Lucro Presumido não garante economia automática.
O ideal é comparar a tributação total considerando o faturamento projetado e as características da atividade.
Como o Fator R influencia os impostos de uma empresa?
O Fator R é um indicador utilizado para definir a tributação de determinadas atividades prestadoras de serviços no Simples Nacional.
Seu cálculo considera a relação entre a folha de salários e encargos elegíveis e a receita bruta, normalmente no período dos últimos 12 meses.
Para atividades sujeitas à regra:
- Fator R igual ou superior a 28%: tributação pelo Anexo III.
- Fator R inferior a 28%: tributação pelo Anexo V.
Essa diferença pode representar uma redução significativa na alíquota aplicável ao faturamento.
Entretanto, é necessário considerar que o aumento do pró-labore também pode gerar custos previdenciários e tributários.
Portanto, não basta elevar a remuneração dos sócios para tentar alcançar o percentual de 28%.
O planejamento deve avaliar se a economia no DAS compensa os demais encargos e respeita as regras legais.
Além disso, nem todas as atividades prestadoras de serviços estão sujeitas ao Fator R.
Quanto custa abrir uma empresa em 2026?
O custo para abrir uma empresa depende da localização, da natureza jurídica e das exigências da atividade.
Entre as possíveis despesas estão taxas de registro, certificado digital, licenças e serviços contábeis.
Algumas atividades também exigem autorizações específicas para começar a funcionar, o que pode gerar custos adicionais.
Além das despesas iniciais, o empreendedor precisa considerar os gastos recorrentes necessários para manter a empresa regularizada.
Nesse contexto, contratar um serviço de contabilidade pode facilitar o processo de formalização e o acompanhamento das obrigações fiscais.
A Contabilidade.com, por exemplo, oferece abertura de empresa gratuita para clientes que contratam seus planos contábeis, conforme as condições comerciais vigentes.
A empresa também disponibiliza plataforma digital para emissão de notas fiscais, gestão de obrigações tributárias e suporte contábil especializado para prestadores de serviços.
É importante verificar previamente quais serviços estão incluídos na contratação e se existem taxas ou despesas adicionais.
Quais erros evitar ao escolher o regime tributário?
Um dos erros mais comuns é escolher o Simples Nacional apenas porque seu nome sugere facilidade.
Embora o regime seja simplificado, ele não representa necessariamente a menor carga tributária.
Outro equívoco é considerar apenas a alíquota inicial, sem analisar o faturamento acumulado e a possibilidade de mudança de faixa.
Também é importante evitar o enquadramento incorreto do CNAE, pois isso pode resultar em recolhimentos inadequados e problemas fiscais.
A falta de planejamento do pró-labore e da distribuição de lucros é outro fator que merece atenção.
Além disso, o empreendedor deve acompanhar as mudanças na legislação tributária, especialmente durante o período de implementação da reforma tributária do consumo.
Uma decisão baseada exclusivamente nos impostos do primeiro mês pode comprometer o planejamento financeiro de longo prazo.
É possível mudar do Simples Nacional para o Lucro Presumido?
Sim. Uma empresa pode alterar seu regime tributário quando atende aos requisitos e observa os prazos estabelecidos pela legislação.
Em regra, a escolha produz efeitos para o ano-calendário, de modo que a mudança precisa ser planejada com antecedência.
A migração pode ocorrer por decisão estratégica ou em razão da perda das condições necessárias para permanecer no Simples Nacional.
Antes de realizar a alteração, é importante comparar a tributação projetada para o próximo exercício.
Essa análise deve considerar receitas, despesas, folha de pagamento, atividades exercidas e obrigações adicionais.
Também é necessário verificar os prazos e procedimentos aplicáveis, pois nem toda alteração pode ser realizada livremente durante o ano.
Como escolher o melhor regime tributário antes de abrir o CNPJ?
A escolha do regime tributário deve começar com uma projeção realista do faturamento da empresa.
Em seguida, o empreendedor precisa identificar as atividades econômicas que serão desenvolvidas e verificar quais enquadramentos são permitidos.
Também é necessário estimar a folha de pagamento, o pró-labore, as despesas operacionais e a margem de lucro.
Com essas informações, torna-se possível simular a carga tributária nos diferentes regimes.
A análise não deve considerar apenas o percentual de impostos. Custos administrativos, obrigações acessórias e perspectivas de crescimento também influenciam a decisão.
Para empresas que pretendem ampliar rapidamente suas operações, é especialmente importante avaliar se o enquadramento escolhido continuará adequado conforme o faturamento aumentar.
O acompanhamento de um contador pode ajudar a identificar riscos, evitar erros de enquadramento e organizar a formalização do negócio.
Planejamento tributário deve começar antes da abertura da empresa
Abrir uma empresa exige organização financeira, conhecimento das exigências legais e atenção à escolha do regime tributário.
Enquanto o Simples Nacional oferece recolhimento simplificado e regras voltadas às micro e pequenas empresas, o Lucro Presumido utiliza uma metodologia diferente de cálculo de impostos, que pode ser vantajosa em determinadas situações.
Por isso, não basta comparar alíquotas isoladas.
É necessário analisar o faturamento previsto, a atividade econômica, a folha de pagamento e os custos de manutenção da empresa.
Com planejamento tributário e acompanhamento contábil, o empreendedor pode iniciar suas atividades com maior previsibilidade financeira, reduzir riscos fiscais e tomar decisões mais seguras para o crescimento do negócio.
Comentários
Participe com respeito. Comentários passam por proteção anti-spam simples.